
 Italiano
 English
 Español
 Français
 Deutsch
 العربية
 中文 (Chinese)
 Русский (Russian)

TRANSIZIONE 4.0 - LEGGE DI BILANCIO 2021 - 2026
FINALITA'
Transizione 4.0, ha sostituito quello che avrebbe dovuto chiamarsi "Industria 4.0" se il meccanismo agevolativo dell'iperammortamento Industria 4.0 fosse proseguito; cambia il meccanismo per godere dei benefici ma la parte tecnica, di nostra pertinenza, è rimasta immutata dal 2017.
Essa si pone l’obiettivo di aumentare il livello tecnologico del manifatturiero italiano, favorendo l’introduzione, nelle aziende e nei relativi cicli produttivi, di tecnologie innovative basate sulla integrazione tra macchine, processi e prodotti con le tecnologie abilitanti del paradigma 4.0.
Nell’ultima bozza del disegno di legge di bilancio datata 10 novembre 2021, l’articolo 10 è dedicato interamente alla “Proroga del credito d’imposta per investimenti in beni strumentali «Transizione 4.0» e del credito d’imposta per investimenti in ricerca e sviluppo, in transizione ecologica, in innovazione tecnologica 4.0 e in altre attività innovative”.
La norma dispone una proroga triennale per i beni strumentali e decennale per le attività di ricerca, sviluppo, innovazione e design che però porta con sé una pesante rimodulazione delle aliquote.
A partire dall’1 gennaio 2023 il credito d’imposta per investimenti in beni strumentali materiali 4.0 viene sostanzialmente dimezzato.
BENEFICIARI
A tutte le imprese residenti nel territorio dello Stato che acquistano beni strumentali nuovi indicati nell'allegato A annesso alla legge 11 dicembre 2016, n. 232, a decorrere dal 16 Novembre 2020 e fino al 31/12/2021, ovvero fino al 30/06/2022 con ordine e acconto del 20% versato al fornitore entro il 31/12/2021.
La misura riguarda 4 macrocategorie di beni:
1. Beni strumentali il cui funzionamento è controllato da sistemi computerizzati o gestito tramite opportuni sensori e azionamenti;2. Sistemi per l’assicurazione della qualità e della sostenibilità;3. Dispositivi per l’interazione uomo/macchina e per il miglioramento dell’ergonomia e della sicurezza del posto di lavoro in logica «Industria 4.0»;4. Beni immateriali (software, sistemi e system integration, piattaforme e applicazioni) connessi a investimenti in beni materiali «Industria 4.0».
In analogia con quanto già stabilito per la presistente misura del superammortamento i beni iperammortizzati potranno essere acquisiti:
• sia mediante l’acquisizione in proprietà,• sia con un contratto di locazione finanziaria (leasing).
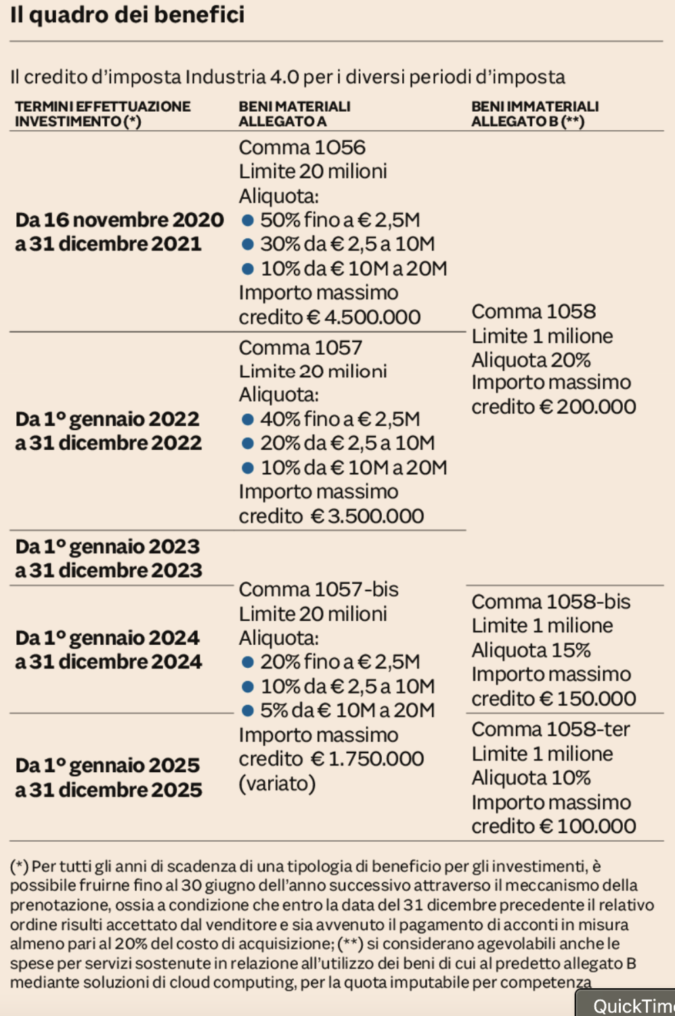
Per l'anno 2021 è riconosciuto un credito d’imposta pari a:
- 50% della spesa sostenuta per la quota fino a 2,5 milioni di euro.
- 30% della spesa sostenuta per la quota da 2,5 milioni fino a 10 milioni di euro.
- 10% della spesa sostenuta per la quota da 10 milioni a 20 milioni di euro.
Nel 2022 è riconosciuto un credito diminuita a un'imposta pari a:
- 40% della spesa sostenuta per la quota fino a 2,5 milioni di euro.
- 20% della spesa sostenuta per la quota da 2,5 milioni fino a 10 milioni di euro.
- 10% della spesa sostenuta per la quota da 10 milioni a 20 milioni di euro.
A partire dal 1 gennaio 2023 fino al 31 dicembre 2025 (con consegna allungata fino al giugno 2026), è riconosciuto un credito d’imposta pari a:
- 20% della spesa sostenuta per la quota fino a 2,5 milioni di euro.
- 10% della spesa sostenuta per la quota da 2,5 milioni fino a 10 milioni di euro.
- 5% della spesa sostenuta per la quota da 10 milioni a 20 milioni di euro.
Per le aziende del meridione è possibile combinare il credito d’imposta 4.0 col credito d’imposta per il Mezzogiorno, mediante il quale, sugli stessi costi rendicontati per ottenere il credito d’imposta 4.0 è possibile richiedere un ulteriore credito d’imposta
FUNZIONAMENTO
Investimenti in beni strumentali nuovi contenuti nell’allegato a della legge 232/2016 (sono i macchinari 4.0): credito d’imposta al 50% del costo, per la quota di investimenti fino a 2,5 milioni di euro, al 30%, per la quota di investimenti da 2,5 milioni a 10 milioni di euro, e del 10% sopra i 10 milioni di euro e fino al limite massimo di costi complessivamente ammissibili pari a 20 milioni di euro.
Queste aliquote si applicano dal 16 novembre 2020 fino al 31 dicembre 2021, oppure fino al 30 giugno 2022 se entro la data del 31 dicembre 2021 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20%. L’agevolazione è quindi potenziata rispetto alle precedenti percentuali, pari al 40% fino a 2,5 milioni di euro, e al 20% da 2,5 a 10 milioni di euro.
Poi, nel 2022, ritorna al 40% fino a 2,5 milioni di euro, al 20% fra 2,5 milioni e 10 milioni di euro, e al 10% fra 10 e 20 milioni di euro, se non ci saranno modifiche nel frattempo.
Dal 1 gennaio 2023 ci sarà una maggiore diminuzione come sopra indicato.
COSA SI DEVE PRESENTARE PER USUFRUIRE DEI BENEFICI
L’utilizzatore di ogni bene oggetto dell’iperammortamento, incluso nell’Allegato A (dedicato ai beni materiali), o nell’Allegato B (dedicato ai software), dovrà presentare per beni di valore:
Inferiore ai 300.000 euro
- Per beni con un costo fino a 300.000 euro può bastare una dichiarazione sostitutiva di atto notorio da parte del legale rappresentante dell’impresa.
superiore ai 300.000 euro
- perizia tecnica rilasciata da un ingegnere o da un perito industriale iscritti nei rispettivi albi professionali o da un ente di certificazione accreditato.
- possieda tutte le caratteristiche tecniche vincolanti previste dalla legge;
- sia interconnesso al sistema di gestione della produzione o alla rete di fornitura.
L’attestazione è fatta per il singolo bene, non vale un’attestazione unica per tutti i beni acquistati nell’anno, anche se una singola perizia può descrivere e comprendere molti beni.Nell'immediato i parametri vengono cosi modificati:

Per gli anni successivi:

L’autocertificazione o l’eventuale perizia/attestazione di conformità devono essere prodotte entro il periodo di imposta in cui il bene entra in funzione, Ovvero, se successivo, entro il periodo di imposta in cui il bene è interconnesso al sistema aziendale.
• In questo caso, l’agevolazione sarà fruita solo a decorrere dal periodo di imposta in cui si realizza il requisito dell’interconnessione.
I nostri impianti usufruisco in pieno a questo incentivo e possiamo indicarvi il modo per poterlo usufruire.
